A assinatura da Carta de Intenções (Letter of Intent – LOI) ou do Memorando de Entendimentos (MOU) costuma ser celebrada pelos sócios-controladores como o ápice de uma transação de M&A. A proposta financeira parece atraente, o múltiplo de EBITDA acordado reflete anos de trabalho duro no Middle Market, e a perspectiva de liquidez patrimonial finalmente se materializa.
Contudo, é no dia seguinte à assinatura do termo de exclusividade que se inicia a fase mais crítica e desgastante de todo o processo de Sell-Side: a Due Diligence.
Quando a equipe de auditoria do comprador (composta por advogados, contadores e consultores financeiros) entra na empresa, o objetivo principal deles muda. Eles não estão mais buscando os atributos que valorizam o ativo; estão caçando passivos ocultos, informalidades operacionais e inconsistências contábeis que possam ser utilizados como alavanca de renegociação de preço.
A ausência de uma preparação prévia converte a Due Diligence no maior fator de destruição de valor do Middle Market.
Onde o Valuation É Realmente Destruído
A transição entre o Enterprise Value (valor da empresa firmado na LOI) e o Equity Value (o valor líquido de fato depositado na conta dos sócios) é onde ocorrem as maiores perdas patrimoniais.
Sem o devido trabalho de Sell-Side Readiness (Prontidão para Venda), os compradores institucionais aplicam ajustes agressivos na mesa de negociação com base nos seguintes gargalos:
- Contingências Fiscais e Trabalhistas Não Mapeadas: Inconsistências em regimes de tributação ou passivos trabalhistas latentes são convertidos em desconto direto na transação ou em exigências de retenção de capital (escrow account) por prazos prolongados.
- Qualidade do EBITDA e Dívida Líquida Ajustada: Lançamentos pessoais dos sócios misturados à operação corporativa ou falta de padronização contábil (GAAP/IFRS) geram glosas severas sobre o EBITDA, reduzindo o valor base da empresa antes da aplicação do múltiplo.
- Dependência Operacional do Fundador: Se o comprador identifica que a empresa não roda de forma autônoma sem a presença física e diária do dono, o risco da transição dispara. Isso resulta em exigências de earn-outs excessivamente longos (3 a 5 anos) atrelados ao desempenho futuro.
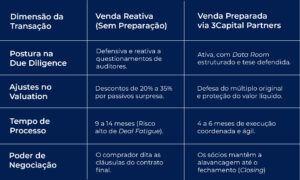
Comparativo Tático: Venda Reativa vs. Venda Preparada
O Custo Oculto do Atraso no Fechamento (Deal Fatigue)
Existe uma máxima fundamental nas finanças corporativas: o tempo é o maior inimigo de uma transação de M&A.
Quando uma empresa não está pronta para encarar uma Due Diligence, o envio picado e desorganizado de documentos estende o processo por meses além do planejado. Esse atraso gera um fenômeno conhecido como Deal Fatigue (fadiga da negociação), cujas consequências são danosas:
- Desgastante Desvio de Foco da Gestão: Os fundadores passam tanto tempo respondendo a auditorias que a operação diária perde tração. Se as vendas ou as margens caem durante o processo de M&A, o comprador exige a repactuação do preço para baixo.
- Vazamento de Confidencialidade: Quanto mais tempo um processo de venda se arrasta, maior é o risco de a informação vazar para concorrentes, fornecedores e colaboradores chave, desestabilizando o negócio.
- Perda do Momentum de Mercado: Mudanças no cenário macroeconômico ou na taxa de juros durante uma Due Diligence arrastada podem levar o comprador a cancelar o mandato ou alterar a estrutura de pagamento.
Governança Pré-M&A: O Método da 3Capital Partners
Vender uma empresa pelo seu preço máximo não é uma questão de sorte ou de habilidade de persuasão na mesa de reunião; é o resultado do rigor na preparação prévia do ativo.
A 3Capital Partners atua na condução de mandatos de M&A Sell-Side implementando uma governança estrita antes de apresentar a empresa ao mercado.
Sob a liderança de Gustavo Striker — executivo com 23 anos de experiência em finanças corporativas e M&A, ex-gerente de M&A Advisory e Reestruturações da PwC, ex-JHSF e responsável pela coordenação de cerca de 20 fechamentos de M&A e 3 processos de reestruturação judicial —, preparamos a sua empresa para encarar o comprador sob uma posição de força.
O processo de Sell-Side Readiness da 3Capital Partners contempla:
- Auditoria Prévia de Passivos (Vendor Due Diligence): Mapeamos e quantificamos previamente todas as contingências tributárias, trabalhistas e cíveis. O que é remediável é corrigido antes; o que não é, é precificado e apresentado de forma transparente, neutralizando a alavanca do comprador.
- Normalização do EBITDA e Modelagem Financeira: Padrão rigoroso na apuração de caixa, separando despesas não recorrentes e organizando as demonstrações sob os critérios exigidos por fundos de Private Equity e compradores estratégicos.
- Estruturação do Virtual Data Room (VDR): Organização completa, segura e auditável de toda a documentação jurídica, contábil e operacional antes do primeiro contato com o mercado, reduzindo pela metade o tempo de Due Diligence.
“No M&A do Middle Market, a melhor defesa do valuation é a ausência de surpresas. Quando o comprador percebe que a empresa conhece detalhadamente seus números e riscos, a capacidade dele de pedir descontos cai a zero.” — Gustavo Striker, Sócio e Liderança de M&A da 3Capital Partners.
Conexão entre Silos: Da Estrutura de Gestão à Saída com Liquidez
Caso o diagnóstico prévio de M&A identifique que a principal vulnerabilidade do seu negócio é a centralização excessiva na figura do fundador ou a falta de rituais de governança interna, o caminho para proteger o valuation começa um passo antes.
Através do pilar de Advisory & CaaS (Chief as a Service) da 3Capital Partners, liderado por Claus Vieira (35 anos de trajetória executiva como ex-CEO do UOL, TECBAN e CATHO e conselheiro certificado pelo IBGC), estruturamos um Advisory Board ou atuamos como braço direito em formato part-time para profissionalizar a liderança interna e desatar o nó operacional da empresa antes da busca por compradores.
Conectar uma gestão profissionalizada (Advisory) a um mandato técnico de saída (M&A) é a única estratégia capaz de transformar um patrimônio ilíquido e concentrado em liquidez financeira real, defendendo cada real construído ao longo de décadas.
Conclusão: Proteja o Valor do Seu Ativo Antes de Abrir o Mercado
A Due Diligence não precisa ser um processo de sangria de valor do seu negócio. Com a preparação correta, a governança organizada e uma assessoria sênior ao seu lado, você assume o controle da negociação e garante que o valuation acordado seja o valor recebido no fechamento.
💡 Agende seu Diagnóstico Preliminar de Prontidão para M&A
Sua empresa está planejando um evento de liquidez nos próximos 12 a 36 meses?
Entre em contato de forma estritamente confidencial com a equipe de M&A da 3Capital Partners e solicite uma avaliação preliminar do nível de prontidão do seu negócio.
👉 Clique aqui para solicitar um diagnóstico preliminar com o time de M&A da 3Capital Partners
3Capital Partners Advisory